土地指标收紧、税收优惠被规范、补贴空间收窄,“政策让利”的边际效应正在递减。更尴尬的是,当各地端出的优惠条件越来越像,企业反而陷入选择困难,最后比拼的不是政策设计,而是谁让步更多——招商成了一场没有赢家的内卷。
场景招商提供了另一种解法:不拼地价、不拼税返,而是开放城市治理与产业升级中的真实需求,用市场订单换项目落地。对一个科创企业来说,能验证产品、带来收入的真实场景,往往比几百万元补贴更有吸引力。它看似是手段创新,实质是招商逻辑从“给优惠”到“给机会”的切换。
传统招商为什么走到了瓶颈
过去四十年,政策优惠是招商最硬的筹码。低价供地、税收返还、财政补贴,把落地成本一压再压,产业扩张期几乎无往不利——企业拼规模,哪里便宜去哪里。
如今三个支点同时松动。一是政策空间收窄:国家持续规范税收返还与补贴,能自主让渡的筹码越来越少,合规风险越来越高。二是财政能力受限:土地收入下行、债务约束趋紧,能拿出的真金白银不如从前。三是企业需求变了:以硬科技企业来说,最痛的不是租金和税负,而是技术能不能落地、产品能不能卖出去。
更关键的是,补贴是同质化工具,谁都能给,也都能被对手加码,筛出来的往往是对成本最敏感、最容易随补贴离开的企业。真实需求和肯付钱的客户抄不走,它筛选的是对市场敏感、愿意在这里把生意做成的企业——两种工具,最终沉淀出两种客户结构。
卡住企业的还有那道“验证鸿沟”。实验室指标再漂亮,也不等于市场认可:机器人进了车间可能故障频发,算法接入真实业务系统就水土不服。从技术原型到商业化落地,隔着工艺适配、场景磨合、客户信任三道关。谁能帮企业过掉这三关,谁就握住招商的主动权——场景招商给的正是这个:不是成本,而是首单。
合肥:把整座城市变成试验场
合肥起步最早、体系也最完整,提出打造“全域场景应用创新之城”,把城市运行中的需求摊开来,变成企业可承接的场景。
支撑它的是“处室+专班+公司+中心+场景实验室+场景合伙人”六位一体机制:处室定规则与清单标准,专班打通跨部门需求归集,公司负责市场化运营与撮合,中心提供专业对接,实验室承担方案验证与小批量试跑,合伙人引入高校、院所、投资机构等社会资源。全国首个场景创新处室、首个实体化运营的场景公司都出现在这里——场景开放不再是谁的“副业”。
抓手是“两张清单”:机会清单从政府部门、国有企业、产业园区挖真实需求,翻译成企业可参与的场景项目;能力清单梳理企业技术优势,向需求方推介。不少地方只做第一张,清单就沦为“需求征集表”;两张合起来匹配,需求侧有预算、供给侧有能力,撮合才有对象。截至2026年10月,合肥发布场景机会超2200项、场景能力约1500项,服务企业超4300家,落地项目超1300项。
更重要的是,这些场景不是示范盆景。西站智能巡检机器人、市属国企的量子印章、煤矿无损探伤,背后都是真实业务、付费采购、按标准验收。企业拿到的是订单,还有一套向全国拓客时反复引用的交付记录——招商的黏性就是这么长出来的。
黄埔:以场景育产业,用市场引企业
合肥做“城市全域”,黄埔走“产业链纵深”,形成“产业出题、科技答题、招商落地”的闭环。
做法很直接:围绕重点产业链梳理技术需求、改造需求、采购需求,做成清单公开发布,让全国的技术团队来对接。过去五年三批人工智能赋能新型工业化清单累计开放133个场景、覆盖15个领域,2026年7月又发出当年第一批。清单公开、赛道明确,等于把“招商门槛”换成了“技术门槛”。
融捷落户黄埔时,团队没有先谈补贴,而是算了一笔市场账:区内集聚小鹏汽车、小鹏汇天等整车与低空经济企业,对消费电池、储能电池有就近配套需求。落地意味着贴近客户、锁定订单,这种确定性远高于一笔优惠。账算清了,比谈十轮补贴都有效。
黄埔还把场景与“揭榜挂帅”叠加:围绕关键技术瓶颈发榜,成功揭榜的项目最高可获千万元级补助,优质项目另有产业基金投资。拆开看,这是对三段风险分别定价——榜单解决“技术能不能成”,补助解决“研发投入谁来担”,基金解决“产能扩张谁来投”。
但前提是本地产业链足够密。产业链单薄的地方照搬,清单容易退化成一场技术招标,热闹一场,落不了地。
三笔账与三条边界
场景招商能替代补贴,在于它改写了三笔账。财政上,补贴是净支出,采购是“支出换资产”,还能分期、验收、退出,项目不达预期后续款项可以停。企业端,首单带来现金流、参考客户与融资背书,这份信用财政资金买不到。治理上,场景落地顺带解决了河道监测、管网巡检、园区能耗这些具体问题,招商指标和治理效能合在一件事上。
但它也有三条边界,越过去就退化成一种更贵的补贴。没有预算的清单只是需求征集表,场景要进年度预算和采购计划才可能变成订单,首购订购、合作创新采购、首台(套)保险补偿都是可用的合规通道。场景不能异化为变相补贴,定向采购、独家指定、按某家企业产品写参数,容易触碰公平竞争审查和政府采购红线。也不能只做“盆景”,单个项目只证明“能用”,证明不了“有市场”,还要防账期风险——订单变应收账款,企业的热情只够用一次。
中小园区的可复制路径
中小园区不必贪大,关键不在清单做得多大,而在手里有没有真订单。先盘清自己手里的:园区智慧化改造、能源管理、安防巡检、污水与固废处理,加上园内龙头的供应链与数字化需求、属地公共项目,就是第一批场景。
再选一条赛道做密度,把同一赛道的场景打包成“场景包”而非散点,企业一次对接多个机会,同行也看得见生态;最后把机制做成制度,年度清单、季度对接、采购通道、转化率考核,缺一环就断链。
不具备采购条件的园区,可以由平台公司先代建代采、再转运营服务,用一笔不大的资金撬动首批订单;暂时走不通流程的,先用联合创新、试点示范降低企业进入成本,验证完成再走正式采购。
场景招商的本质,是招商逻辑的一次深层转向。
传统招商是“成本导向”:地方付出政策成本,企业节省落地成本,关系建立在短期让利上,政策到期,企业也就有了走的理由。场景招商是“增长导向”:地方开放机会,企业获得成长,关系建立在长期共赢上,根是自己把生意做成后扎下来的。
从“给优惠”到“给订单”,产业生态不是补贴堆出来的,而是需求养出来的。也说句实话——它只适合手里真有需求、真能付钱的地方,连订单都凑不齐,还是做产业链招商更实际。
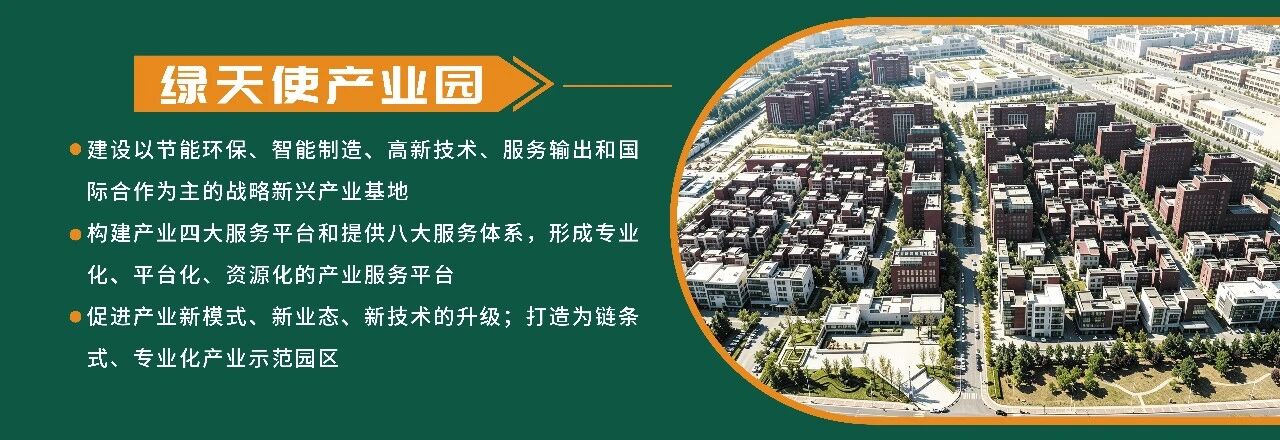
绿天使集团是中国领先的专注于服务战略新兴领域,为快速成长的科技企业提供专业化产业升级服务的机构。以孵化基地为支点,调动、整合各方资源,为创业者打造一个环境优良的创业生态圈。绿天使集团目前已运营20个创业园区和26个产业园区,成立3支产业专项投资基金,孵化企业3000余家,已投资企业70余家。通过在相关领域不断深耕,绿天使集团逐步形成以孵化+投资+加速+辅导上市的特色运营模式,打造链条式、专业化、行业集聚的产业示范园区。促进产业新模式、新业态、新技术的升级,推动战略新兴产业的快速发展,提升相关行业的产业化、科技化、国际化,助力行业整合,促进产业升级,形成生态共享的产业集群。